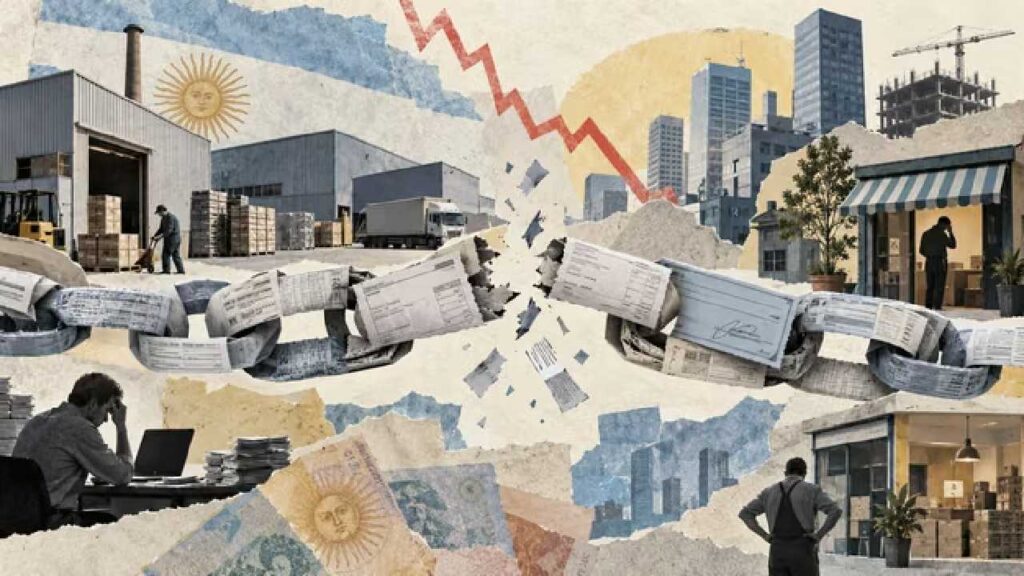
Las microempresas y las pymes enfrentan una presión financiera muy superior a la de las grandes compañías, lo cual configura un escenario que pone en riesgo la cadena de pagos y el sostenimiento del empleo. La morosidad por monto de las microempresas alcanza el 17,73%, casi cinco veces el registro de las firmas de mayor tamaño, según el módulo para empresas del Mapa de la Deuda de APYME.
La tasa de mora general de las empresas se ubica en el 4,13% del monto adeudado. Sin embargo, ese promedio asciende al 17,73% en microempresas, al 9,86% en las pequeñas y al 7,34% en las medianas. En las grandes compañías, en cambio, se reduce al 3,74%.
Vale aclarar que las grandes empresas concentran el 90,3% del total del crédito del país ($74,01 billones), por lo cual el bajo nivel relativo de mora en este segmento «tira para abajo» el promedio general de atrasos en los pagos de las empresas.
En cantidad de firmas, las pequeñas son también las que atraviesan mayores dificultades para cumplir con sus obligaciones. Entre las microempresas endeudadas, el 13,83% se encuentra en situación irregular, mientras que en las pequeñas empresas la proporción llega al 12,07%.
El problema también alcanza a los trabajadores independientes. Entre monotributistas y autónomos, la mora representa el 11,67% de los montos adeudados y afecta al 15,16% de los deudores (más de 645.000 personas).
Construcción, industria y comercio, entre los sectores más comprometidos
El deterioro del crédito presenta diferencias según la actividad económica. La construcción registra los indicadores más altos entre las microempresas, con una tasa de mora del 27,85% por monto y del 19,86% si se considera la cantidad de firmas. El nivel de atraso expone las dificultades financieras de un sector intensivo en mano de obra, afectado por la contracción de la actividad y el freno de la obra pública.
En la industria orientada a bienes de consumo, la morosidad de las microempresas llega al 20,50%, en un escenario marcado por la debilidad del mercado interno y presión sobre los costos operativos, que condicionan la capacidad de las empresas para afrontar sus compromisos.
El comercio también muestra niveles elevados de incumplimiento. En los negocios vinculados con bienes esenciales, la tasa de mora alcanza el 19,75%, mientras que en el segmento de bienes de lujo se ubica en el 17%.
Además, se observan problemas para recuperar la normalidad crediticia después de una refinanciación. Durante 2026, el 42,3% de las pymes que reestructuraron sus compromisos volvió a caer en mora, frente a un 16,3% que logró mejorar su situación.
Entre las grandes empresas, el panorama tampoco es favorable: el 49% de las firmas que refinanciaron sus deudas empeoró su situación crediticia y apenas el 10,9% consiguió mejorarla.
En ese contexto, la proporción de pymes en situación de mora se triplicó en las Sociedades de Garantía Recíproca (SGR) durante los últimos dos años, y se duplicó en los Fondos de Garantías Públicos (FGCP) durante el primer semestre de 2026.
Asimismo, durante el último trimestre de 2025 se triplicó la cantidad de empresas y personas que emitieron cheques sin fondos, otra señal de las dificultades para sostener los compromisos de pago.
fuente: Ambito